O e-knize
Nový zákon č. 180/2026 Sb. vrací do českého podnikatelského prostředí evidenci tržeb, tentokrát s širším technologickým záběrem. Rozhodovat nebude jen hotovost, ale také převody, virtuální aktiva, šeky nebo některé kauce. Firmy budou muset evidovat tržby v reálném čase, pracovat s certifikáty a hlídat správnost údajů o provozovnách i pokladních zařízeních. Za neodeslání dat nebo závažné maření evidence může hrozit pokuta až 500 000 Kč.
Zákon současně mění daň z příjmů, DPH, paušální režim i pravomoci finanční a celní správy.
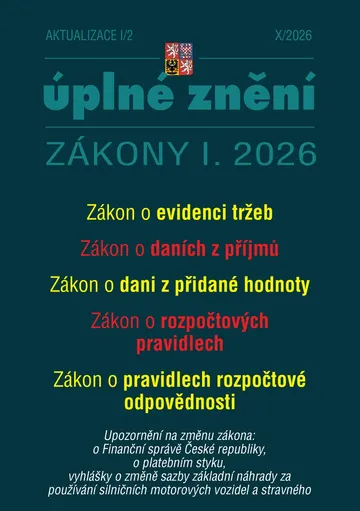
Titul obsahuje úplné znění zákonů po novele:
• Zákon o evidenci tržeb
• Zákon o daních z příjmů
• Zákon o dani z přidané hodnoty
• Zákon o rozpočtových pravidlech
• Zákon o pravidlech rozpočtové odpovědnosti
Upozornění na změnu zákona:
• o Finanční správě České republiky
• o platebním styku
• vyhlášky o změně sazby základní náhrady za používání silničních motorových vozidel a stravného
Evidence tržeb jako automatizovaný daňový dohled - zákon upravuje práva, povinnosti a procesní postupy spojené s evidencí tržeb. Jeho deklarovaným účelem je jednotné a automatizované získávání informací o tržbách a efektivnější ověřování daňových povinností. Povinnost se podle § 2 zákona č. 180/2026 Sb. týká poplatníků daně z příjmů fyzických i právnických osob a vztahuje se na evidované tržby uskutečněné v České republice.
Provozovna už není jediným místem, které se počítá - evidenční jednotkou může být provozovna, její funkční část, internetová stránka, aplikace nebo dopravní prostředek. Pokud podnikatel působí mimo tyto jednotky, stává se evidenční jednotkou sám v rozsahu své podnikatelské činnosti. Pro firmy to znamená potřebu zmapovat všechny prodejní kanály, včetně e-shopů, mobilních aplikací, rozvozových vozidel a dočasných prodejních míst.
Rozhoduje nejen hotovost - podle § 4 až § 7 zákona č. 180/2026 Sb. se evidovanou tržbou stává platba, která splňuje formální náležitosti a zakládá rozhodný příjem. Režim zahrnuje hotovost, bezhotovostní převody, virtuální aktiva, šeky, směnky, cestovní šeky i některé uzavřené platební prostředky. Evidence se může týkat také plateb určených k pozdějšímu čerpání nebo zúčtování. Prakticky tedy nebude rozhodující pouze forma platby, ale její vazba na podnikatelský příjem.