E-kniha
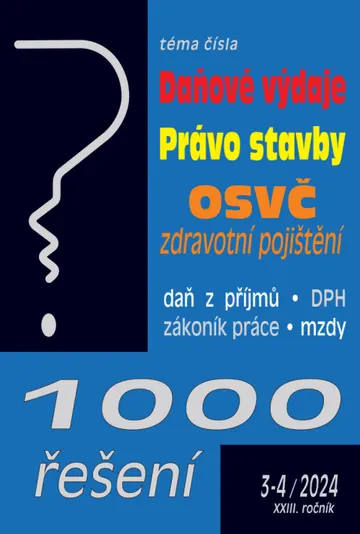
1000 řešení č. 3-4 / 2024 - Daňové výdaje
kolektiv autorů
- Autor
- kolektiv autorů
- Počet stran
- 128
- Vydavatel
- Poradce
- Vydáno
- 2024
- Jazyk
- čeština
- Žánr
- Naučná a odborná, Ekonomie a finance, Právo a zákony, Daně a účetnictví
- Cena
- 213 Kč
 epapyrusOtevřít aplikaci
E-kniha
kolektiv autorů
Publikace je členěná do kapitol Daňové výdaje, Právo stavby a OSVČ ve zdravotním pojištění . Doplňující informace přinášíme v stálých rubrikách Daně v praxi, Postupy účtování a Zaměstnávání ... ; Daňové výdaje Zákon o daních z příjmů nemá tak docela pravdu v tom, že jde o daň z příjmů. Ve skutečnosti se jedná o daň ze základu daně, a ještě přesněji řečeno ze základu daně sníženého o odpočty a patřičně zaokrouhleného. O čemž nás přesvědčí § 16 odst. 2, resp. § 21 odst. 1 ZDP. Daň se počítá ze základu daně, kterým jsou příjmy převyšující výdaje neboli příjmy snížené o výdaje. Kdo chce platit co nejmenší daň z příjmů, má na výběr dvě strategie, případně jejich kombinaci.: ; Minimalizovat zdanitelné příjmy, nebo ; Maximalizovat daňově uznatelné výdaje. ; Právo stavby Právo stavby bylo po právní stránce v poněkud dávnější minulosti upraveno například zákonem č. 88/1947 Sb., o právu stavby. Ovšem s dalšími změnami, které následovaly po roce 1950, se právo stavby takříkajíc vytratilo na dlouhou dobu z našeho právního prostředí. Za vhodnější právní řešení bylo považováno rozdělení vlastnického práva ke stavbě a vlastnického práva k pozemku, na kterém se stavba nachází.
 Jak to vidí...Český rozhlas96 epizod
 Názory a argumentyČeský rozhlas268 epizod
 Dvacet minut RadiožurnáluČeský rozhlas86 epizod
 Pro a protiČeský rozhlas85 epizod
 Host RadiožurnáluČeský rozhlas108 epizod
 Vinohradská 12Český rozhlas328 epizod
 Kecy a politikaBohumil Pečinka, Petros Michopulos310 epizod
 Vlevo doleSeznam Zprávy312 epizod
 Zákon o evidenci tržeb, zákon o daních z příjmů - ÚZ po novelách (Aktualizace I/2)kolektiv autorůE-kniha · 384 stran
 1000 řešení č. 9-10 / 2026 - Vzory smluv – daňové řízeníkolektiv autorůE-kniha · 112 stran
 Občanský zákoník - ÚZ po novelách (Aktualizace II/2)kolektiv autorůE-kniha · 304 stran
 1000 řešení č. 7-8 / 2026 - Zákoník práce po noveláchkolektiv autorůE-kniha · 112 stran
 1000 řešení č. 5-6 / 2026 - ZDP po noveláchkolektiv autorůE-kniha · 112 stran
 Krásná neznámákolektiv autorůE-kniha · 55 stran
 Hlas v mlzekolektiv autorůE-kniha · 75 stran
 Hrobkolektiv autorůE-kniha · 42 stran
 Probuzeníkolektiv autorůE-kniha · 36 stran
 Zdravé pomazánky z celého světa: 100 receptůkolektiv autorůE-kniha · 182 stran
 1000 řešení č. 3-4 / 2026 - Daňové výdajekolektiv autorůE-kniha · 128 stran
 1000 řešení č. 1-2 / 2026 - Pomocní mzdové účetníkolektiv autorůE-kniha · 144 stran