
O epizodě
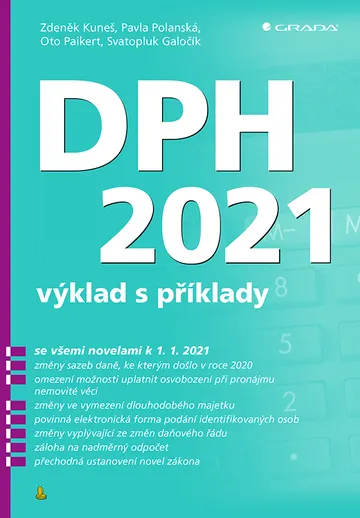
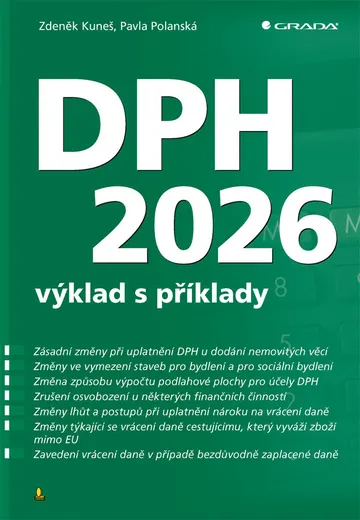
Novelou účinnou od 1. července 2025 zákonodárci zcela přepsali § 56 zákona o DPH týkající se dodání nemovité věci. První zásadní změnou je zkrácení období pro zdanění, jakkoliv to zní zvláštně. Musíme si však uvědomit, že stále jsme v ustanoveních, v nichž jsou dodání zboží nebo poskytování služeb primárně osvobozené od daně. Kromě zkrácení lhůty nově platí, že ke zdanění dokončené nemovitosti má dojít pouze jednou, a to při prvním dodání po kolaudaci nebo po splnění podmínek k trvalému užívání, pokud se kolaudační rozhodnutí pro danou nemovitou věc nevydává. A právě toto dodání musí nastat do konce 23. kalendářního měsíce bezprostředně navazujícího na měsíc, v němž bylo zkolaudováno nebo byly splněny podmínky pro trvalé užívání. Před novelou byla lhůta pro zdanění 5 let, takže zkrácení lhůty pro zdanění je více než o polovinu.
Více podcastů najdete v aplikaci Chytré podcasty, kterou naleznete na chytrepodcasty.cz
Knihy z epizody
Další epizody
- Soukromí, data a vliv technologických firem v roce 2026 23. 9. 2026 · 2 min
- Podmíněné upuštění od trestního stíhání právnických osob 23. 9. 2026 · 2 min
- Prokázání nároku na náhradu škody 23. 9. 2026 · 2 min
- Výběrový pohovor, který funguje: Jak se ptát a správně hodnotit 23. 9. 2026 · 2 min
- Akt o umělé inteligenci: Novinky a jeho trestněprávní přesah 23. 9. 2026 · 2 min
- Poučení ze smrtelného pracovního úrazu zaviněného špatným stohováním 23. 9. 2026 · 2 min
- Je výstražná vesta OOPP? 23. 9. 2026 · 2 min
- Amortizace: K významu opotřebení věci při stanovení výše náhrady škody 23. 9. 2026 · 2 min
- Úpravy převodních cen a DPH 23. 9. 2026 · 2 min
- Revize standardů udržitelnosti: Přichází zjednodušené ESRS s důrazem na snížení datové zátěže 23. 9. 2026 · 2 min