O e-knize
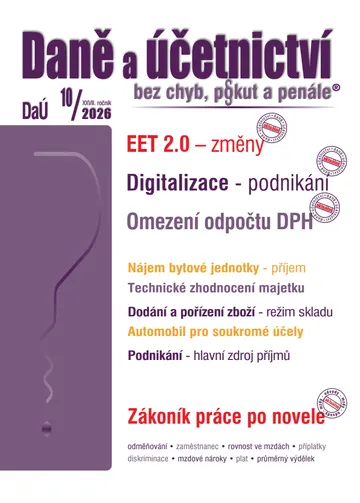
Nová právní úprava představuje modernizovanou podobu elektronické evidence tržeb, jejímž cílem je narovnat podnikatelské prostředí, omezit šedou ekonomiku, zajistit spravedlivější výběr daní a současně významně snížit administrativní zátěž podnikatelů. Jaké změny v daních můžeme očekávat?
Titul obsahuje:
EET 2.0 – související změny v daních
Studenti – zaměstnanci ve specifických situacích
Digitalizace – rodinné podnikání
Příjmy z nájmu bytové jednotky a ZDP
Bytová potřeba – nezdanitelná část základu daně z příjmů
Vyřazení hmotného majetku z obchodního majetku FO
Dodání a pořízení zboží v režimu skladu a DPH
Zásoby a DPH
Automobil pro soukromé účely zaměstnance
Používání vozidla zaměstnavatele – příjmy zaměstnance
Osobní automobil – omezení odpočtu DP
Technické zhodnocení a jeho odpisování (2.) – specifické případy
Přípravné práce – sestavení ÚZ
Český systém veřejného zdravotního pojištění – vynětí
Dohody o práci – otazníky
Opravy vyměřovacího základu – zaměstnanec ve ZP
Podnikání jako hlavní zdroj příjmů
Státní kategorie uchazeče o zaměstnání – změna
Nový zákon o platformové práci – Švarc-systém
Zrušení pracovního poměru
Rovnost v odměňování nová směrnice EU a novela ZP
Termíny pro praxi v září 2026
Termíny pro praxi v říjnu 2026
VP
EET 2.0 a související změny v daních
Slevu na evidenci tržeb budou moci poplatníci uplatnit jen jednou, a to v prvním zdaňovacím období, ve kterém podle nového ZET poprvé zaevidují tržbu, kterou budou mít povinnost evidovat. Tímto prvním zdaňovacím obdobím bude s ohledem na účinnost nového ZET zdaňovací období, které začíná dnem 1. ledna 2027...
• Osobní automobil – omezení odpočtu DPH
Součástí vládního návrhu zákona o evidenci tržeb a o změně některých dalších zákonů, je také novela zákona o DPH, kterou bude vedle dalších dílčích změn, a to s účinností od 1. 1. 2027 zrušeno omezení odpočtu při pořízení osobního automobilu jako dlouhodobého majetku, které bylo zavedeno s účinností od 1. 1. 2024. Od 1. 1. 2027 by tedy dosavadní omezení odpočtu při pořízení osobního automobilu jako dlouhodobého majetku nemělo platit, jak vyplývá z výše uvedené novely zákona o DPH. Tato novela obsahuje také přechodná ustanovení, která řeší zejména situaci, kdy vznikl nárok na odpočet daně při pořízení osobního automobilu…
• Vyřazení hmotného majetku z obchodního majetku FO
Poplatník – FO se může kdykoliv rozhodnout a určitou složku hmotného majetku vyřadit z obchodního majetku pro své osobní potřeby, záleží vždy na jeho rozhodnutí. V případě vyřazení odpisovaného hmotného majetku z obchodního majetku v průběhu zdaňovacího období (to je před koncem zdaňovacího období), může poplatník zahrnout do daňových výdajů polovinu roční výše odpisů. U dosud neodepsaného hmotného majetku však nemůže poplatník při jeho vyřazení z obchodního majetku do osobního užívání uplatnit daňovou zůstatkovou cenu majetku do daňových výdajů...