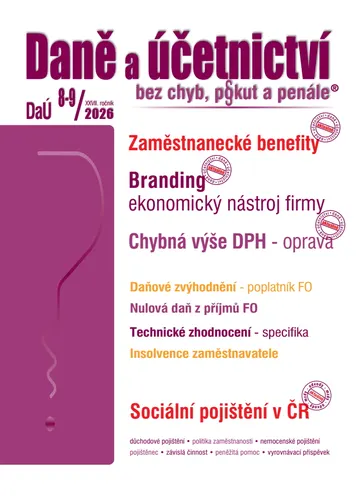
O e-knize
Benefity pro zaměstnance mohou mít peněžní podobu nebo mohou být poskytovány formou zboží či služby bezplatně nebo za úplatu. Jak je to s uplatňováním DPH?
Jaké jsou možné způsoby pro elektronická podání přiznání a za jakých podmínek mohou poplatníci podat přiznání v prodloužené lhůtě do středy 1. července 2026?
Titul obsahuje:
Zaměstnanecké benefity a DPH
Přiznání k dani z příjmů – prodloužení lhůty
Insolvence zaměstnavatele – nově
Branding – ekonomický nástroj firmy
Daňové zvýhodnění pro poplatníky FO
Nulová daň z příjmů FO – uplatnění
Příjmy osvobozené od daně z příjmů FO – oznamovací povinnost
Příklady z praxe – zákon o daních z příjmů
Technické zhodnocení a jeho odpisování – specifické případy (1.)
Opravy a údržba
Stavební práce a dodání nemovité věci – sazby DPH
Chybná výše DPH – oprava
Předměty hmotné podstaty
Kurzové rozdíly – daně
OSVČ – daňová evidence
DHM – účetnictví
Kursové rozdíly v účetnictví
Nelegální zaměstnávání (nelegální práce)
Dorovnání mzdy a benefitů
Příjmy autorů a zdravotní pojištění
Sociální zabezpečení
Jedna z povinností zdravotních pojišťoven
Pracovní volno k občanským povinnostem
Společenství vlastníků jednotek – zdravotní pojištění po změně
Sociální pojištění
Odměňování mužů a žen
Jak správně vypočítat pojistné? – zaměstnavatelé a ZP
Péče o dítě – zdravotní pojištění po novele
Termíny pro praxi v červnu 2026
Termíny pro praxi v červenci 2026
Dlhá anotácia:
• Zaměstnanecké benefity a DPH
V zákoně o DPH) ve směrnici o DPH či v jiném zákonném předpisu není pro zaměstnanecké benefity právní úprava. Problematikou uplatňování DPH u zaměstnaneckých benefitů a některých obdobných plnění poskytovaných zaměstnancům se zabývalo jednání KV KDP, které proběhlo v říjnu 2024. Z praktického hlediska mohou mít benefity pro zaměstnance peněžní podobu nebo mohou být poskytovány formou zboží či služby, které jsou poskytovány bezplatně nebo za úplatu. V příspěvku jsou v návaznosti na aktuálně platné znění zákona o DPH a výklady k němu a na závěry přijaté při projednávání problematiky uplatňování DPH u zaměstnaneckých benefitů s využitím příkladů vysvětleny praktické dopady poskytnutí benefitů zaměstnancům v některé z výše uvedených forem...
• Chybná výše DPH – oprava
Zjistí-li plátce, že uplatnil a přiznal daň jinak, než mu ukládá zákon o DPH, je povinen nebo oprávněn tuto chybu opravit. Pokud plátce daně zjistí, že snížil daň je podle daňového řádu povinen podat dodatečné daňové přiznání na zvýšení daně. Chybu, kterou plátce zvýšil daň, je plátce oprávněn opravit podle § 43 zákona o DPH, a to také v dodatečném daňovém přiznání. Ve vazbě na to je plátce daně, pro něhož se uskutečnilo zdanitelné plnění, povinen opravit původně uplatněný odpočet daně, a to také v dodatečném daňovém přiznání. V článku jsou vysvětlena aktuálně platná pravidla pro provádění opravy výše daně, a to jak v případě, kdy touto opravou plátce zvyšuje původně přiznanou daň, tak i v případě, kdy plátce opravou dříve přiznanou daň snižuje...
• Nulová daň z příjmů FO – uplatnění
Každý poplatník daně z příjmů fyzických má za všech situací nárok na roční slevu na dani na poplatníka ve výši 30 840 Kč, stěžejní tedy pro dosažení nulové daňové povinnosti za rok 2026 je, aby celkový základ daně, z něhož se stanoví následně daň z příjmů, činil při uplatnění pouze základní slevy na dani na poplatníka výši 205 600 Kč...