O e-knize
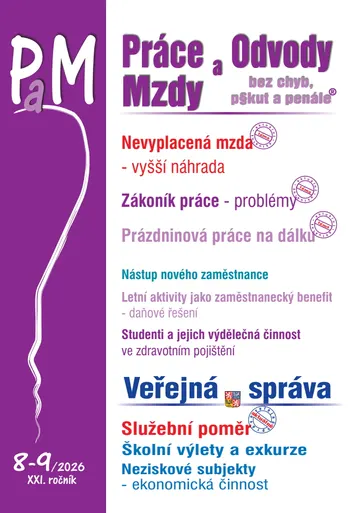
Vyšší náhrada za nevyplacenou mzdu - Celková výše mzdových nároků za 1 měsíc nesmí překročit jeden a půl násobek rozhodné částky. Tato částka je pro období od 1. května 2026 do 30. dubna 2027 pro tyto účely 49 215 Kč (dříve 46 165 Kč). Maximální částka za období 3 měsíců, kterou může zaměstnanec dostat od úřadu práce od 1. května 2026, je 221 467 Kč (dříve 207 741 Kč).
Měsíčník obsahuje aktuální příspěvky doplněné o příklady z praxe a aktuální judikaturu. Je rozdělen na rubriky: Aktuálně, Pracovní právo, Chyby a pokuty, Judikatura, Pracovní cesta, Automobil v podnikání, Odvody, Veřejná správa, Vzory smluv, Výdaje zaměstnavatele, Vedoucí pracovník …
- Vyšší náhrada za nevyplacenou mzdu
- Zákoník práce – jak se vyhnout problémům
- Prázdninová práce na dálku z pohledu zákoníku práce a daně z příjmů
- Zvýšení kvalifikace a kvalifikační dohoda
- Nástup nového zaměstnance
- Letní aktivity jako zaměstnanecký benefit
- Slevy na dani na invaliditu a na držitele průkazu ZTP/P
- Zdravotní pojištění – zaměstnanec v České republice a v Evropské unii
- Studenti a jejich výdělečná činnost ve zdravotním pojištění
- Zahraniční pracovní cesta – náhrada zvýšených stravovacích výdajů
- Stravování a stravenky zaměstnanců
- Služební poměr na dobu určitou a neurčitou
- Školní výlety a exkurze
- Ekonomická činnost v DPH z pohledu neziskových subjektů
Vyšší náhrada za nevyplacenou mzdu
Právo na mzdu za vykonanou práci patří mezi základní práva. V pracovněprávní praxi jsou situace, kdy zaměstnavatel nemůže tuto povinnost splnit. Je to v případech, kdy se z různých ekonomických důvodů dostane do platební neschopnosti. I v této nepříznivé sociální situaci je zaměstnanec právně chráněn. Na pomoc přichází zákon o ochraně zaměstnanců při platební neschopnosti zaměstnavatele (č. 118/2000 Sb.).
K významné změně došlo od 1. května 2026 ve prospěch zaměstnanců. Celková výše mzdových nároků za 1 měsíc nesmí překročit jeden a půl násobek rozhodné částky. Tato částka je pro období od 1. května 2026 do 30. dubna 2027 pro tyto účely 49 215 Kč (dříve 46 165 Kč). Maximální částka za období 3 měsíců, kterou může zaměstnanec dostat od úřadu práce od 1. května 2026, je 221 467 Kč (dříve 207 741 Kč).
Zákoník práce – jak se vyhnout problémům
Novela ZP stanoví od 1. června 2025 pro zaměstnance vracející se do zaměstnání po skončení mateřské a nově i rodičovské dovolené právo na zařazení na původní práci a pracoviště. U rodičovské dovolené to však platí jen tehdy, jestliže se zaměstnanec vrátí do práce přede dnem, kdy dítě dosáhne věku 2 let. Není-li to možné proto, že práce odpadla nebo pracoviště bylo zrušeno, musí ji zaměstnavatel zařadit na jinou práci odpovídající pracovní smlouvě.
Prázdninová práce na dálku z pohledu zákoníku práce a daně z příjmů
Výkon práce na dálku je v současné době významným zaměstnaneckým benefitem. K zásadním výhodám práce na dálku pro zaměstnance s rodinou a dětmi patří úspora času a cestovních nákladů, protože odpadá každodenní cesta na pracoviště, sladění pracovních povinností s rodinným a osobním životem a rovněž možnost zajištění péče o děti. Práce na dálku je velmi vhodná i o prázdninách, kdy zaměstnanec chce využít delšího času věnovaného rodině s dětmi. Při práci na dálku lze uplatňovat a rozlišovat v zásadě dva režimy, a to režim, kdy rozvrhuje pracovní dobu zaměstnavatel, a dále režim, kdy může zaměstnavatel se zaměstnancem uzavřít dle § 87a odst. 1 ZP písemnou dohodu, podle níž si bude zaměstnanec za sjednaných podmínek rozvrhovat pracovní dobu do směn sám.