O e-knize
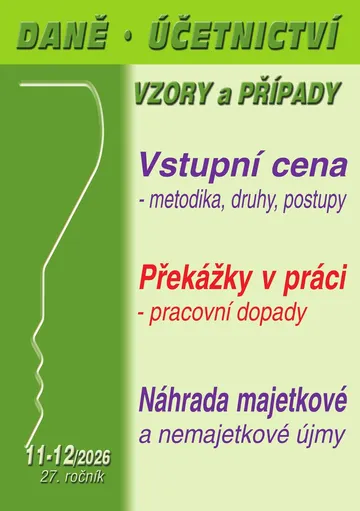
Vstupní cena představuje zákonem stanovenou metodu ocenění (dlouhodobého) hmotného majetku pro účely daní z příjmů. K čemu slouží? Dočtete se v první kapitole od Ing. Martina Děrgela.
Život s sebou přináší různé situace, které plynulost výkonu práce mohou dočasně narušit. Příčiny, které toto způsobují, označuje zákoník práce obecně pojmem „překážka v práci“. Co se rozumí překážkou v práci a je překážkou v práci bezdůvodná absence zaměstnance v práci? Více Vám napoví JUDr. Eva Dandová ve druhé kapitole.
Zaměstnavatel je povinen zajišťovat svým zaměstnancům takové pracovní podmínky, aby mohli řádně plnit své pracovní úkoly bez ohrožení zdraví a majetku; zjistí-li závady, je povinen učinit opatření k jejich odstranění. Které to jsou, se dozvíte ve třetí kapitole od JUDr. Ladislava Jouzy.
Vstupní cena – metodika, druhy, postupy
Vstupní cena představuje zákonem stanovenou metodu ocenění (dlouhodobého) hmotného majetku pro účely daní z příjmů. Slouží zejména jako základna pro výpočet daňových odpisů a zůstatkové ceny, která může být za určitých podmínek rovněž daňově účinným výdajem (nákladem). Zdálo by se nadbytečné zavádět nějaké nové speciální ocenění tohoto majetku dlouhodobé spotřeby čistě pro účely daní z příjmů, proč jednoduše nevyužít osvědčené a v praxi poměrně nekonfliktní účetní ocenění pořizovací cenou, vlastními náklady, případně reprodukční pořizovací cenou. Ano, tato standardní metodika není pohřbena. Jednak i nadále slouží pro ocenění dlouhodobého hmotného a nehmotného majetku v účetnictví, a jednak je zpravidla také základem pro vyčíslení zmíněné daňové vstupní ceny.
Překážky v práci – pracovní dopady
Ode dne, kdy vznikl pracovní poměr, je zaměstnavatel povinen přidělovat zaměstnanci práci podle pracovní smlouvy a platit mu za vykonanou práci mzdu. Na druhé straně však i zaměstnanec je tímto okamžikem v souladu s písm. b) § 38 odst. 1 ZP vázán a povinen podle pokynů zaměstnavatele konat práci osobně podle pracovní smlouvy ve stanovené pracovní době a dodržovat povinnosti, které mu vyplývají z pracovního poměru.
Tato ustanovení mají zajistit řádný, plynulý, nepřerušovaný výkon práce. Život však s sebou přináší různé situace, které plynulost výkonu práce mohou dočasně narušit. Příčiny, které toto způsobují, označuje zákoník práce obecně pojmem „překážka v práci“. Překážkou v práci se rozumí však pouze případy, kdy ZP nebo jiný právní předpis nepřítomnost zaměstnance v práci omluví nebo jeho dočasné nevykonávání práce připouští a předvídá a kdy tedy jsou upravena vzájemná práva a povinnosti zaměstnance a zaměstnavatele. Překážkou v práci však není v žádném případě bezdůvodná absence zaměstnance v práci.
Náhrada majetkové a nemajetkové újmy
Zaměstnavatel je povinen soustavně kontrolovat, zda zaměstnanci plní své pracovní úkoly tak, aby nedocházelo ke škodám. K ochraně majetku zaměstnavatele je zaměstnavatel oprávněn provádět v nezbytném rozsahu kontrolu věcí, které zaměstnanci vnášejí nebo odnášejí od zaměstnavatele, popř. prohlídky zaměstnanců. Při kontrole a prohlídce musejí být dodrženy právní předpisy o ochraně osobní svobody a nesmí být ponižována lidská důstojnost.
Reparační funkce směřuje k odčinění již vzniklé škody na majetku účastníků pracovněprávního vztahu. U újmy na zdraví se jedná navíc o funkci satisfakční. Platná právní úprava klade důraz na reparační funkci zejména u náhrady škody způsobené zaměstnavatelem zaměstnanci. Zaměstnanci musí být, pokud možno uhrazena veškerá škoda, která mu vznikla při plnění pracovních úkolů nebo v přímé souvislosti s ním. Navíc odpovědnost zaměstnavatele je vždy objektivní, tj. bez ohledu na zavinění, a s výjimkou obecné odpovědnosti se jedná o odpovědnost za výsledek, tj. nevyžaduje se ani porušení právní povinnosti. Přitom u obecné odpovědnosti zaměstnavatel odpovídá za porušení povinnosti i jiných, třetích subjektů.