O e-knize
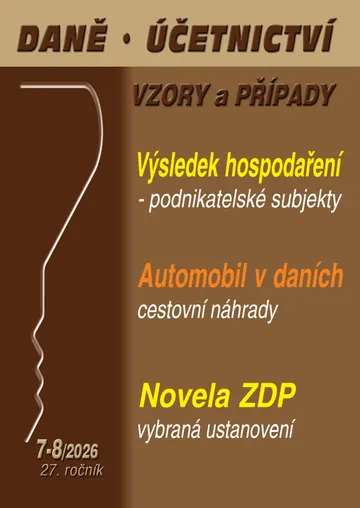
Podrobné informace k výsledku hospodaření podnikatelé zjišťují ve výkazu zisku a ztráty. To je asi informace, která nikoho nepřekvapí. Poněkud v jiném světle se však bude jevit vazba jednotlivých nákladových či výnosových položek na celkový výsledek, a především spojitost na další výkaz – rozvahu.
Automobil je prezentován jako symbol svobody, rychlosti a prosperity, což zajisté ocení automobilisté čekající hodiny v kolonách, šinoucí se krokem ucpanými městy nebo hledající místo k zaparkování. Ať tak nebo onak auta jsou holt nedílnou a bohužel nezbytnou součástí našich životů.
Poslední novela zákona č. 586/1992 Sb., o daních z příjmů účinná k datu zpracování tohoto komentáře má číslo 360/2025 Sb. Komentář k vybraným ustanovením respektuje platné pokyny a stanoviska Generálního finančního ředitelství zveřejněná na webových stránkách Finanční správy ČR.
Výsledek hospodaření podnikatelských subjektů
Podrobné informace k výsledku hospodaření podnikatelé zjišťují ve výkazu zisku a ztráty. To je asi informace, která nikoho nepřekvapí. Poněkud v jiném světle se však bude jevit vazba jednotlivých nákladových či výnosových položek na celkový výsledek, a především spojitost na další výkaz – rozvahu. V případě, kdy chceme odvodit vazbu mezi příslušným řádkem (hodnotou) uvedenou ve výsledovce s příslušným řádkem rozvahy (bilance), dostáváme se při studování výkazu zisku a ztráty do poněkud náročnější pozice.
Pro pomoc při této úvaze, popřípadě k jiným účelům, jsme se pokusili propojit jednotlivé řádky výkazu zisku a ztráty sestavované v plném rozsahu – v druhové členění s výkazem rozvaha sestavovaná taktéž v plném rozsahu. Prvotně nahlížíme do Výkazu zisku a ztráty, který rozebíráme po jednotlivých řádcích formou pyramidového či stromečkového rozkladu. V každém tomto řádku jsme se pokusili uvést obvykle sem přiřazované syntetické účty (musí vždy vycházet z účtového rozvrhu účetní jednotky).
Ke každému tomuto účtu připojujeme nejčastěji používané souvztažné účty, s uvedením jejich názvu (je nezbytné vždy posoudit individuální přístup každé účetní jednotky k možnosti tvorby syntetických účtů!), významu naznačené účetní operace, a právě vazbu na výkaz rozvaha. Je samozřejmé, že v případě, kdy výkaz zisku a ztráty má vazbu na jiný řádek tohoto výkazu, uvádíme i tyto souvztažnosti.
Automobil v DaNV
Bez automobilů si dneska podnikání snad ani neumíme představit, bohužel. Neustále je potřeba někoho nebo něco přemisťovat, k čemuž jsou optimální právě automobily. A tyto se nepohybují na dobré slovo ani na vzduch či odpadky, ale vyžadují speciální pohonnou hmotu, která něco stojí. Obvykle jde o uhlovodíkové palivo – nafta, benzín, zemní plyn, propan butan – spalované přímo v motoru vozidla. Stále rádoby zelenější Evropu ale nyní ovládla zelená ideologie, podle které je nejlepší auto – žádné. S tímto by však „zelení politici“ neupěli ani u svých voličů, proto daněmi a regulacemi manipulují trh ke druhé provozně nejčistší variantě – elektromobilu. Kde však využitelná technologie pokulhává za přáním zhruba o 50 let, hlavní potíž je s těžkými, nebezpečnými a nerecyklovatelnými bateriemi.
Novela ZDP, vybraná ustanovení
Poslední novela zákona č. 586/1992 Sb., o daních z příjmů účinná k datu zpracování tohoto komentáře má číslo 360/2025 Sb. Komentář respektuje platné pokyny a stanoviska Generálního finančního ředitelství zveřejněná na webových stránkách Finanční správy ČR. Podrobná stanoviska k zákonu o daních z příjmů zveřejnilo Generální finanční ředitelství v pokynu D-59 a metodické informaci GFŘ k zaměstnaneckým benefitům. V komentáři jsou uvedena k vybraným příslušným ustanovením týkajícím se některých změn, odůvodnění obsažená v důvodových zprávách k návrhu předmětného zákona. Více k uvedenému tématu naleznete v Poradci 9-10/2026.