E-kniha
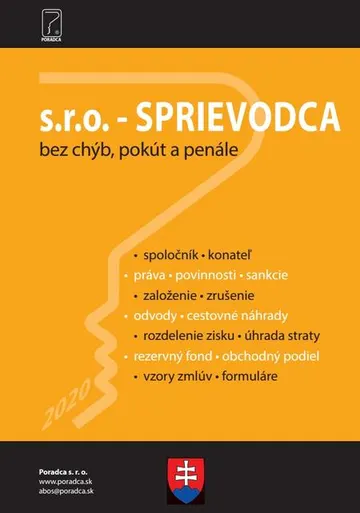
s.r.o. - SPRIEVODCA bez chýb, pokút a penále
Ján Mintál
- Autor
- Ján Mintál
- Počet stran
- 288
- Vydavatel
- Poradca s.r.o.
- Vydáno
- 2023
- Jazyk
- slovenština
- Žánr
- Naučná a odborná, Právo a zákony
- Cena
- 379 Kč
 epapyrusOtevřít aplikaci
E-kniha
Ján Mintál
Cieľom publikácie je komplexné a prehľadné spracovanie problematiky spoločnosti s ručením obmedzeným od jej založenia, vzniku až po možnosti zrušenia. V 300 stranách autorského textu sa podrobne venujeme právam a povinnostiam spoločníkov ako aj konateľov po právnej stránke, ale aj z pohľadu účtovného, zdaňovania príjmov, odvodových povinností ako napr. z pohľadu cestovných náhrad.
Z daňovo-účtovného aspektu je v publikácii riešená aj problematika rozdelenia zisku, resp. úhrady straty v spoločnosti s ručením obmedzeným.
Publikácia renomovaného autora z praxe je obohatená o platnú judikatúru z oblasti právnej praxe spoločnosti s r.o. a z dôvodu komplexnosti je doplnená aj o vzory najčastejšie sa vyskytujúcich zmlúv a právnych podaní v „živote“ spoločnosti s ručením obmedzeným.
Svojou komplexnosťou osloví nielen podnikateľov, konateľov a spoločníkov s.r.o. ale aj širokú verejnosť.
s.r.o. – SPRIEVODCA bez chýb, pokút a penále obsahuje tieto hlavné kapitoly :
- Založenie a vznik s.r.o.
- Spoločník s.r.o. – práva a povinnosti
- Konateľ s.r.o. – práva a povinnosti
- Konateľ a spoločník z pohľadu ZDP, odvodov a cestovných náhrad
- Rozdelenie zisku a úhrada straty v s.r.o.
- Zrušenie a zánik s.r.o.
Spoločnosť s ručením obmedzeným je jednou z najrozšírenejších právnych foriem podnikateľskej aktivity, najmä v oblasti malého a stredného podnikania. V súčasnej dobe je spoločnosť s ručením obmedzeným upravená v § § 105 až 153 zákona č. 513/1991 Zb. Obchodný zákonník v znení neskorších predpisov. Okrem toho platia pre túto spoločnosť, rovnako ako pre ostatné formy obchodných spoločností, ustanovenia § § 56 až 75a Obchodného zákonníka (všeobecné ustanovenia o obchodných spoločnostiach).
Spoločnosť s ručením obmedzeným sa zaraďuje medzi kapitálové spoločnosti, keďže základnou povinnosťou spoločníkov nie je osobná účasť na podnikaní spoločnosti, ale povinnosť vniesť určitý kapitál (peňažný alebo nepeňažný), pričom veritelia môžu uspokojiť svoju pohľadávku zásadne len z majetku spoločnosti a spoločníci sú postihnuteľní len v obmedzenom rozsahu. Podnikanie vo forme spoločnosti s ručením obmedzeným je vhodné vzhľadom na určité osobné rysy najmä tam, kde počet spoločníkov má byť obmedzený a relatívne uzavretý.
Výhoda spoločnosti s ručením obmedzeným oproti iným formám obchodných spoločností je v tom, že umožňuje spojiť výhody osobných spoločností (verejná obchodná spoločnosť a komanditná spoločnosť) so spoločnosťou čisto kapitálovou (akciová spoločnosť). Spoločnosť s ručením obmedzeným má spoločné s akciovou spoločnosťou to, že obidve povinne vytvárajú základné imanie. Spoločníci nie sú priamo zo zákona povinní k osobnej účasti na podnikaní, avšak u spoločnosti s ručením obmedzeným možno osobnú účasť na podnikaní dohodnúť v spoločenskej zmluve. Je možné, že spoločníci vnesú iba vklady (zabezpečia kapitál) a vlastné podnikanie bude organizovať najatý manažment, alebo budú spoločníci okrem vkladov aj osobne angažovaní v obchodných záležitostiach spoločnosti alebo časť spoločníkov sa okrem vnesenia vkladu bude osobne podieľať aj na podnikaní a druhá časť vnesie iba vklady.
Spoločné pre obidve spoločnosti je aj to, že majú zákonom neobmedzený predmet činnosti (osobné spoločnosti môžu byť založené len za účelom podnikania). Spoločnosť s ručením obmedzeným je tiež menej formalizovaná než akciová spoločnosť a kapitálové toky v nej sú prehľadnejšie.
 Názory a argumentyČeský rozhlas270 epizod
 Jak to vidí...Český rozhlas96 epizod
 Dvacet minut RadiožurnáluČeský rozhlas86 epizod
 Pro a protiČeský rozhlas85 epizod
 Host RadiožurnáluČeský rozhlas108 epizod
 Vinohradská 12Český rozhlas328 epizod
 Kecy a politikaBohumil Pečinka, Petros Michopulos310 epizod
 Vlevo doleSeznam Zprávy312 epizod
 Daňové priznanie + vyplnené vzory a tlačiváJana Bielená, Miroslava Brnová, Michaela Vidová a Ján MintálE-kniha · 240 stran
 Zákon o evidenci tržeb, zákon o daních z příjmů - ÚZ po novelách (Aktualizace I/2)kolektiv autorůE-kniha · 384 stran
 DaÚ č. 11-12 / 2026 - Paušální daň – změny v roku 2027Ing. Václav Benda, Ing. Pavel Novák, Ing. Martin Děrgel, Ing. Ivan Macháček, Ing. Antonín DaněkE-kniha · 96 stran
 PaM č. 11-12 / 2026 - Minimální mzda od 1. ledna 2027 zvyšuje nároky zaměstnancůJUDr. Jana Drexlerová, JUDr. Ladislav Jouza, Mgr. Olga Bičáková, Richard W. Fetter, JUDr. Eva DandováE-kniha · 96 stran
 1000 řešení č. 9-10 / 2026 - Vzory smluv – daňové řízeníkolektiv autorůE-kniha · 112 stran
 DÚVaP č. 11-12 / 2026 - Vstupní cena – metodika, druhy, postupyIng. Martin Děrgel, JUDr. Eva Dandová, JUDr. Ladislav JouzaE-kniha · 152 stran
 Poradce č. 3 / 2027 - Živnostenský zákon po novelách s komentářemJUDr. Viktor Šmejkal, PhD.E-kniha · 288 stran
 Občanský zákoník - ÚZ po novelách (Aktualizace II/2)kolektiv autorůE-kniha · 304 stran
 Co dál s rodinnou firmou? 7 kroků k předání firmyJiří Hnilica, Martin JurekE-kniha · 320 stran
 DÚVaP č. 9-10 / 2026 - DPH ve stavebnictví v roce 2026Ing. Antonín Daněk, Ing. Luděk Pelcl, Ing. Václav BendaE-kniha · 160 stran
 Poradce č. 1-2 / 2027 - Zákoník práceJUDr. Ladislav JouzaE-kniha · 496 stran
 PaM č. 10 / 2026 - Odměňování zaměstnanců – změny podle nové směrnice EUJUDr. Eva Dandová, JUDr. Jana Drexlerová, JUDr. Ladislav JouzaE-kniha · 72 stran