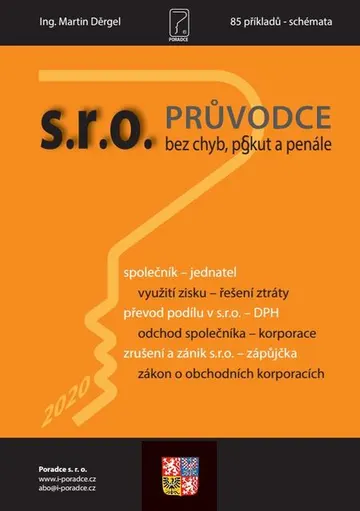
E-kniha
Společnost s ručením omezeným v daních a účetnictví
Martin Děrgel
- Autor
- Martin Děrgel
- Počet stran
- 288
- Vydavatel
- Poradca s.r.o.
- Vydáno
- 2021
- Jazyk
- čeština
- Žánr
- Naučná a odborná, Daně a účetnictví
- Cena
- 313 Kč
 epapyrusOtevřít aplikaci
E-kniha
Martin Děrgel
Společnost s ručením omezeným v daních a účetnictví
V České republice zcela dominují pouze dvě varianty právní formy podnikání:
a) samostatně podnikající fyzická osoba neboli osoba samostatně výdělečně činná (dále jen „OSVČ“),
b) společnost s ručením omezeným (dále také jen „s.r.o.“).
Obecně lze říci, že první alternativa je spíše vhodnější pro málo rizikové a méně rozsáhlé podnikatelské aktivity zvládané jednotlivcem, případně několika spolupracujícími osobami z okruhu nejbližší rodiny. Zatímco s.r.o. je předurčena pro riskantnější a rozsáhlejší činnosti vyžadující manažerskou souhru více lidí. Obě právní formy sice mohou využívat síly a rozumu vlastních zaměstnanců nebo dávat zakázky jiným firmám, s čímž je ovšem rovněž spojeno nemalé riziko. Proto typická OSVČ pracuje pro svého zákazníka sama – jako např. řemeslník nebo auťák - naproti tomu zakladatel s.r.o. si jen výjimečně s provozní činností poradí sám.
I když založení a „život“ s.r.o. není žádná velká věda, jak si postupně vyjevíme, je samozřejmě o řád náročnější, než varianta OSVČ – kde stačí jednou navštívit živnostenský úřad a ještě ten den se novopečený živnostník může směle pustit do díla. Přes nedávné snížení finanční bariéry zůstává pro mnohé zájemce o s.r.o. velkým strašákem – nutno poznamenat, že oprávněně – hlavně ze dvou důvodů. Zaprvé tuto právnickou osobu provází citelně vyšší administrativa: např. nutnost podvojného účetnictví, formální sepisování společenské, resp. zakladatelské smlouvy, vyhotovování zápisů z jednání společníků alias valné hromady, mnohá rozhodnutí se neobejdou bez posvěcení (drahého) notáře. Druhou velkou nepříjemností je povinné zveřejňování obchodně citlivých a dalších interních dokumentů, které je pod hrozbou nemalých sankcí potřeba ukládat do sbírky listin v rámci veřejně přístupného obchodního rejstříku. Přitom je nasnadě, že s odkrytými kartami se v konkurenčním tržním prostředí hraje podstatně obtížněji, nemluvě o riziku vydírání společníků více vydělávajících společností.
 Názory a argumentyČeský rozhlas272 epizod
 Jak to vidí...Český rozhlas96 epizod
 Dvacet minut RadiožurnáluČeský rozhlas86 epizod
 Pro a protiČeský rozhlas85 epizod
 Host RadiožurnáluČeský rozhlas108 epizod
 Vinohradská 12Český rozhlas328 epizod
 Kecy a politikaBohumil Pečinka, Petros Michopulos310 epizod
 Vlevo doleSeznam Zprávy312 epizod
 DaÚ č. 11-12 / 2026 - Paušální daň – změny v roku 2027Ing. Václav Benda, Ing. Pavel Novák, Ing. Martin Děrgel, Ing. Ivan Macháček, Ing. Antonín DaněkE-kniha · 96 stran
 DÚVaP č. 11-12 / 2026 - Vstupní cena – metodika, druhy, postupyIng. Martin Děrgel, JUDr. Eva Dandová, JUDr. Ladislav JouzaE-kniha · 152 stran
 DaÚ č. 10 / 2026 - EET 2.0 – změny v daníchIng. Ivan Macháček, Ing. Václav Benda, Ing. Martin DěrgelE-kniha · 72 stran
 DaÚ č. 8-9 / 2026 - Zaměstnanecké benefity a DPHIng. Ivan Macháček, Ing. Pavel Novák, Ing. Václav Benda, Ing. Antonín Daněk, Ing. Martin DěrgelE-kniha · 96 stran
 DÚVaP č. 7-8 / 2026 - Výsledek hospodaření podnikatelských subjektůIng. Martin Děrgel, Ing. Vladimír Hruška, Ing. Eva Sedláková, Ing. Drahomíra MartincováE-kniha · 176 stran
 DaÚ č. 7 / 2026 - Pohledávky – dluhy a ZDPIng. Martin Děrgel, Ing. Antonín Daněk, Ing. Ivan Macháček, Ing. Václav BendaE-kniha · 72 stran
 DaÚ č. 5-6 / 2026 - Daňová ztráta v roce 2026Ing. Václav Benda, Ing. Antonín Daně, Ing. Martin Děrgel, Ing. Ivan MacháčekE-kniha · 104 stran
 Daňové a nedaňové výdaje 2026Ing. Martin DěrgelE-kniha · 540 stran
 DaÚ č. 4 / 2026 - Daňové přiznání FO a PO za rok 2025Ing. Václav Benda, Ing. Martin Děrgel, Ing. Ivan Macháček, Ing. Antonín DaněkE-kniha · 72 stran
 DÚVaP č. 3-4 / 2026 - Od účetní závěrky k daňovému přiznání POIng. Martin Děrgel, JUDr. Eva Dandová, JUDr. Ladislav JouzaE-kniha · 192 stran
 DaÚ č. 2-3 / 2026 - Zaměstnanecké benefityIng. Martin Děrgel, Ing. Ivan Macháček, Ing. Pavel Novák, Ing. Václav Benda, Ing. Antonín DaněkE-kniha · 104 stran
 DaÚ č. 1 / 2026 - Finanční činností a DPHIng. Václav Benda, Ing. Antonín Daněk, Ing. Martin Děrgel, Ing. Ivan MacháčekE-kniha · 72 stran